公司新闻
“金税四期”的笼罩下,“蔡桓公”哪里逃?
资料来源:阅读原文 →
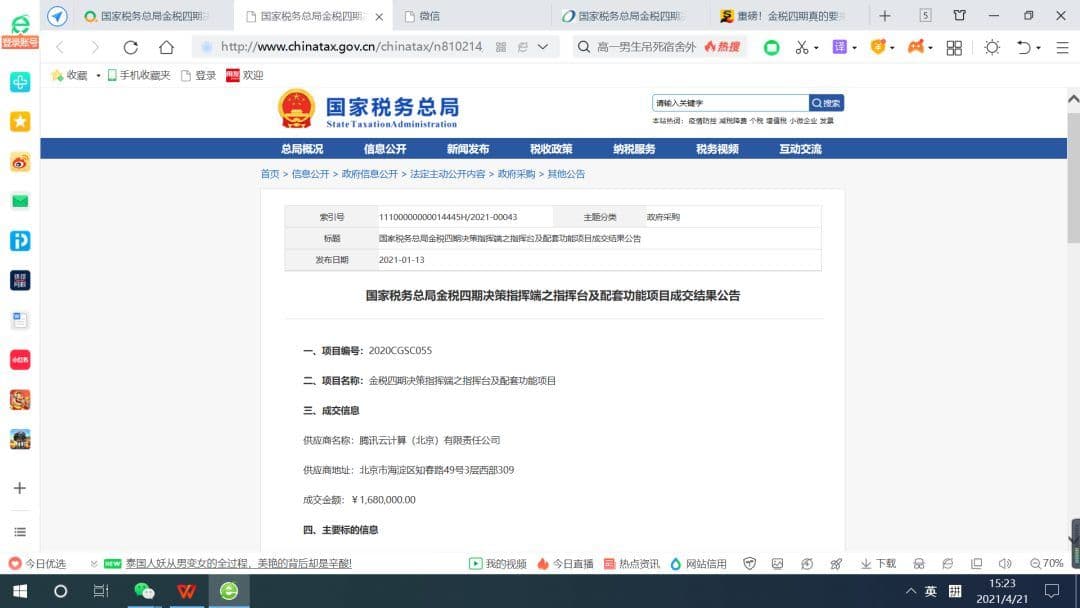
2021年1月13日,国家税务总局发布公告:
进一步明确了金税四期功能部署,
金税四期脚步逼近。
什么是金税四期?
简单来说,金税四期是金税三期的升级版。
金税三期,实现了国地税数据的合并,同时对岗责体系和征管流程进行梳理和配置,实现岗位设置、工作流程以及参数配置等统一,其主要是对税务系统业务流程的全监控。
而金税四期不仅仅是税务方面,还会纳入“非税”业务,实现对业务更全面的监控。同时搭建了各部委、人民银行以及银行等参与机构之间信息共享和核查的通道,实现企业相关人员手机号码、企业纳税状态、企业登记注册信息核查三大功能。
从公开的金税四期决策指挥系统的商务部分和技术部分文件来看,金税四期大大增强了内部控制监督平台,其主体功能和配套功能如下:
内部有了强大的信息化技术加持,可以预见,外部随着大数据等技术的成熟也会不断升级,税务监控变的越来越严。
税收征管数智化转型升级
近日,中共中央办公厅、国务院办公厅印发《关于进一步深化税收征管改革的意见》(以下简称《意见》),标志着“十四五”时期以“合成”为特征的第三次税收征管重大变革正式启动,也是我国进入“以数治税”时期的重要体现。从《意见》中提及的内容不难看出,税收征管从“以票控税”升级到“以数治税”的数智化转型大幕已然拉开。
从专票电子化到金税四期,企业会发现自己越来越多的数据将被税务机关掌握,税源监控也呈现全方位、立体化,税收征管已经上升到全业务流程监控,大数据精准筛查风险疑点的水平。近年来因各种税收违法行为被税务机关检查的案件处于一个持续增长的态势,很多企业直到税务局上门了才知道自己的税务管理出了问题,最后承担了税、滞、罚多重损失。
说起涉税风险,可谓是无处不在,隐藏于从业务到财务到税务管理的各个环节之中,比如:取得了假发票无法列支成本、发票重复报销、认证抵扣失控发票、发票单据不匹配导致错开、漏开、未开票收入账实不符、增值税申报表销售额与开票销售额不符、所得税申报表财务报表数据偏离等等,这些问题如果企业自己发现不了,管控不了,那就只能等着被税务局发现找上门啦。
全业务流程智能风控
如何实现科学、智能的把涉税风险防控贯穿到整个业务流程中,让企业不再被疲于应付税务机关检查、承受不必要的税罚损失呢?
用友致力于站在全业务流程和税务整体管理体系的高度为企业量身订做税务管理方案,通过数智化税务云服务提供事前、事中、事后全流程的涉税风险管控服务。
用友税务管理平台通过与财务、业务系统集成对接,实现通过业务端直接开票,结合强大的发票进项管理能力,将发票开票、受票环节的风险完美化解;通过业财税一体化的设计,一键提取申报所需数据智能生成申报表,提升效率的同时也解除了填报申报表环节的各种风险。成熟的税务基础事项处理能力搭配一体化设计方案,完美助力企业在事前防控涉税风险。
如果说事前防控替企业防范了一半的涉税风险,那事中和事后的防控一样不可或缺。
君有疾在腠理,不治将恐深,没有一个企业愿意做蔡桓公,将涉税风险尽早发现和化解将会是未来每一个企业的刚需!
山雨欲来风满楼,金税四期的到来只是国家“以数治税”的一个序曲,大数据税源管理已经是不可逆转的趋势。面对这样的挑战,企业税务管理数智化转型,做好自己的“以数管税”是唯一的选择。希望我们的企业家们不要只顾埋头前行,一心为了营收奋战,也要将风险防控重视起来。选择睿智,帮您把关,以数管税,启航扬帆!
查更多案例请点击以下图片:
原文发布于微信公众号「睿智企业云服务」:阅读原文