公司新闻
企业如何跑赢财税档电子化变革的转型力
资料来源:阅读原文 →
2021年两会日前顺利闭幕,国家发布了第十四个五年规划和2035年远景目标纲要,也发布了关于财税管理的具体措施。财税领域随之发生了一系列的重要变革:如企业所得税预缴申报表简化、《机动车统一发票管理办法》出台等。此外,为加速推动增值税专用发票电子化进程,国家档案局、财政部、商务部、国家税务总局(以下简称“国税总局”)四个部委联合启动电子发票电子化报销入账归档试点工作。
3月22日,《用友税务云直播间》开展了第3期专题直播活动。直播现场,用友财税运营专家吴志华、用友税务云事业部高级方案咨询顾问张艳超,在用友税务管理业务总监、“互联网+财税联盟”副秘书长刘沛老师的主持下,对最新的税收政策变化以及试点工作和电子会计档案系统应用落地等问题进行了全方位解读。
税务“春风行动”护航企业长足发展
用友财税运营专家吴志华针对企业所得税预缴申报表简化、以及《机动车统一发票使用管理办法》出台给企业纳税人带来的变化进行了深入分析和解读:
一、
企业所得税预缴申报表简化
为贯彻落实党中央、国务院关于深化“放管服”改革、优化营商环境的部署,进一步减轻纳税人负担,优化执法方式,国税总局决定,在2021年“我为纳税人缴费人办实事暨便民办税春风行动”中推出“修订查账征收企业所得税预缴纳税申报表,简化表单样式”的行动举措。
为落实该举措,国税总局在原有基础上进一步简化了查账征收企业所得税预缴纳税申报表,重新发布了《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》(以下简称“新版报表”),并制发《公告》。
《公告》自2021年4月1日起施行。实行按月预缴的查账征收居民企业,从2021年3月份申报所属期开始使用新版报表;实行按季预缴的查账征收居民企业,从2021年第1季度申报所属期开始使用新版报表。
此次对企业所得税预缴申报表的简化主要亮点有二:
1.新版报表采用了“分类填报”的设计思路,取代了原来“大而全完整列举”的模式,对于绝大部分企业,只需填报一张主表,并在主表上填写相应的具体事项即可完成申报,办税负担进一步减轻;
2.进一步优化了电子税务局等网络申报系统的智能服务功能,如针对小型微利企业减免企业所得税政策,提供智能识别、智能计算、智能填报的智能化服务。大幅度地减轻办税负担、降低涉税风险、提高申报质量,帮助纳税人更好地完成预缴申报。
二、
《机动车统一发票使用管理办法》出台
谈到《机动车统一发票管理办法》,吴志华老师指出,该管理办法的出台,对汽车行业尤其是生产企业的业务流程会产生很大的影响:
机动车合格证管理系统
1.销售本企业生产或者进口的机动车需向工信部门上传国产机动车合格证信息或进口车辆电子信息;
2.其他机动车贸易商录入并上传进口车辆电子信息;销售方销售本企业进口的机动车,应直接调用车辆电子信息开具机动车发票,实现进口机动车销售价格等信息与车辆电子信息关联。
增值税发票管理系统
1.销售本企业生产或者进口的机动车,应通过增值税发票管理系统和机动车合格证管理系统,依据车辆识别代号/车架号将机动车发票开具信息与车辆电子信息进行关联匹配。若上述企业开具的发票信息未关联车辆电子信息,会影响受票方继续开具对应的机动车发票;
2.机动车授权经销企业和其他机动车贸易商销售机动车开具发票时,直接录入车辆识别代号/车架号或者扫描合格证二维码,读取增值税发票系统中已购进机动车的车辆电子信息并开具发票。若读取不到已购进机动车的车辆电子信息,将无法正常开具发票。
技术予力,赋能企业财税档数智化管理
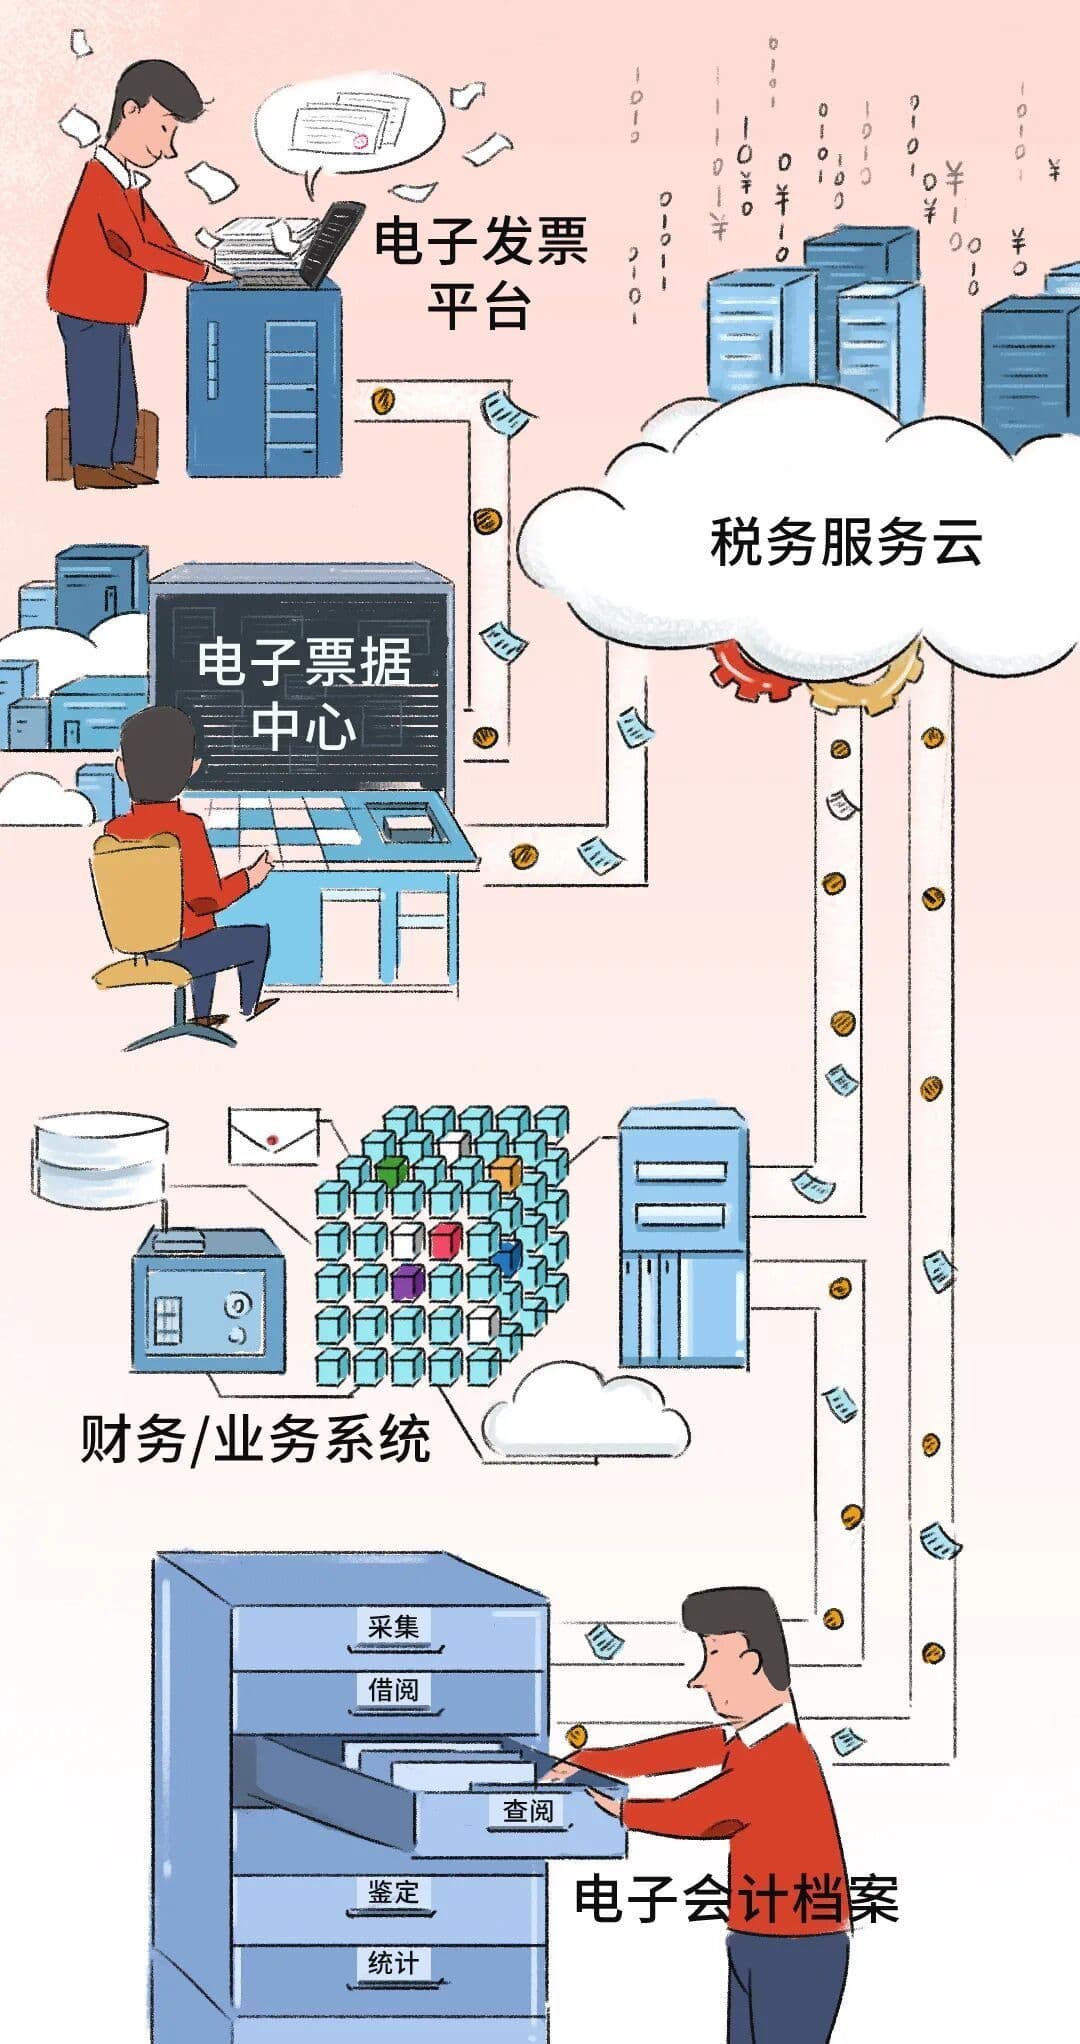
增值税专用发票电子化这场技术进步驱动的变革,通过应用全新的税务UKEY、OFD版式文件、增值税发票公共服务平台、新税控服务器等技术革新,将增值税专用发票由纸质转为电子,打破了传统凭证管理与财税业务管理的线下线上壁垒,加速财税管理全流程自动化、无纸化、数智化进程;同时,增值税专用电子发票又是数字时代的产物,是优化税务执法方式、健全税务监管体系、改善税收营商环境的重要改革。面对全面开启的财务、税务、档案数智化变革,企业、尤其是试点企业应如何建立适配自身的业财税票档一体化体系,以应对未来的变革趋势?
用友税务云事业部高级方案咨询顾问张艳超讲到:用友始终以数字化战略和国家政策为指导,以“数据是资产”理解为基础,以创新技术为工具,以变革管理方式为支撑,重新定义企业会计档案管理价值。助力企业具备更敏锐的业务洞察能力,真正使得企业数智化变革积累的能量,触达到每一个财务人员。
2020年3月,《财政部国家档案局关于规范电子会计凭证报销入账归档的通知》(财会【2020】6号) 所提到的电子会计凭证,是指单位从外部接收的电子形式的各类会计凭证,包括电子发票、财政电子票据、电子客票、电子行程单、电子海关专用缴款书、银行电子回单等六类电子会计凭证。来源合法、真实的电子会计凭证与纸质会计凭证具有同等法律效力。这里进一步明确,针对这六类电子会计凭证,必须保存其电子源文件。比如电子发票的OFD文件或者PDF文件,只有电子文件才是唯一合法有效的电子会计凭证。
电子发票作为电子会计凭证最核心的一环,如何在收到发票后完成查验归集、防止重复报销、全线上完成报销、入账、认证、归档,既做到充分借助电子发票的优势降本增效,又做到合法合规的归档存储,这是所有企业将来都要面临的问题,对于企业来讲,既是难得的机遇,也是不小的挑战。基于此,四部委日前联合发文启动电子发票电子化报销入账归档试点工作,一是希望通过试点检验企业应对专票电子化的能力,二是希望通过试点验收给出专业的应对意见,助力企业拥抱历史机遇,享受改革红利。
用友电子会计档案,是全国起步早、覆盖地域和行业分布广的第三方电子会计档案服务,主要深耕于建筑、金融、房地产、能源、零售等10余个行业,拥有大量实践应用经验。用友协助多家企业参与国家电子会计档案相关试点工作,其中有两家于2020年顺利通过国家验收。基于此,用友也应邀成为《电子会计档案管理规范》承担单位之一。
说到广东省南粤交通投资建设有限公司“电子文件归档和电子档案管理”试点项目,张艳超讲到了南粤交投系统建设的初衷:对于企业本身来说是管理发展向智能财务迈进的阶段,同时需要转型为更高效、更自动化和集约化的管理模式。
南粤交投是基于共享模式下的财务会计资料归档,系统建设内容主要包括:
· 业务规范的梳理;
· 基于新的管理要求与管理模式下的标准化的制定;
· 纸质档案与电子档案并存的模式下,探索了最大限度的推进无纸化的管理方式,推进单套制的管理方式。
相较于系统建设,更关键的是适配企业自身的制度建设,企业应用电子会计档案或是电子发票管理系统的过程,对于企业内部管理制度和流程来说是更大的革新和升级:
· 管理制度的底层逻辑:合规、合法;
· 管理制度的落地原则:符合企业实际管理场景和诉求制定管理办法,包括人员、流程、数据安全等。
用友税务管理专家刘沛讲到:电子会计档案的实行和税务数字化的提升是一样的,均是为了在线上帮助企业实现更高的效率,打破存档的屏障和空间,实现全集团一体化的归档。面向本次央企及省级试点单位的系统建设工作,用友提供全流程应用服务的同时,结合企业当前已具备的信息化现状进行整合梳理,协助企业从试点申报开始,到制度建设、体系建设、规范建设、验收指导,提供全流程的咨询方案服务,深入到一线帮助客户建立电子档案管理制度和建设数智化系统。
写在结尾
当前,专票电子化改革已经在全国范围如火如荼的开展,企业在未来将迎来全新的应用场景和挑战,提早布局业财税票档一体化体系是企业当下的必然决策,用友将全面助力企业数智化转型方面迈向更高的台阶。
查更多案例请点击以下图片:
原文发布于微信公众号「睿智企业云服务」:阅读原文